Acheter à Ault en 2026 : prix, falaise, Bas-Champs et assurance, l'achat en connaissance de cause
Ville haute sur la falaise, Onival au bord des Bas-Champs : deux visages, deux régimes de risques, un marché qui a pris plus d'un tiers en cinq ans. Ce qu'un acquéreur doit vérifier avant de signer.
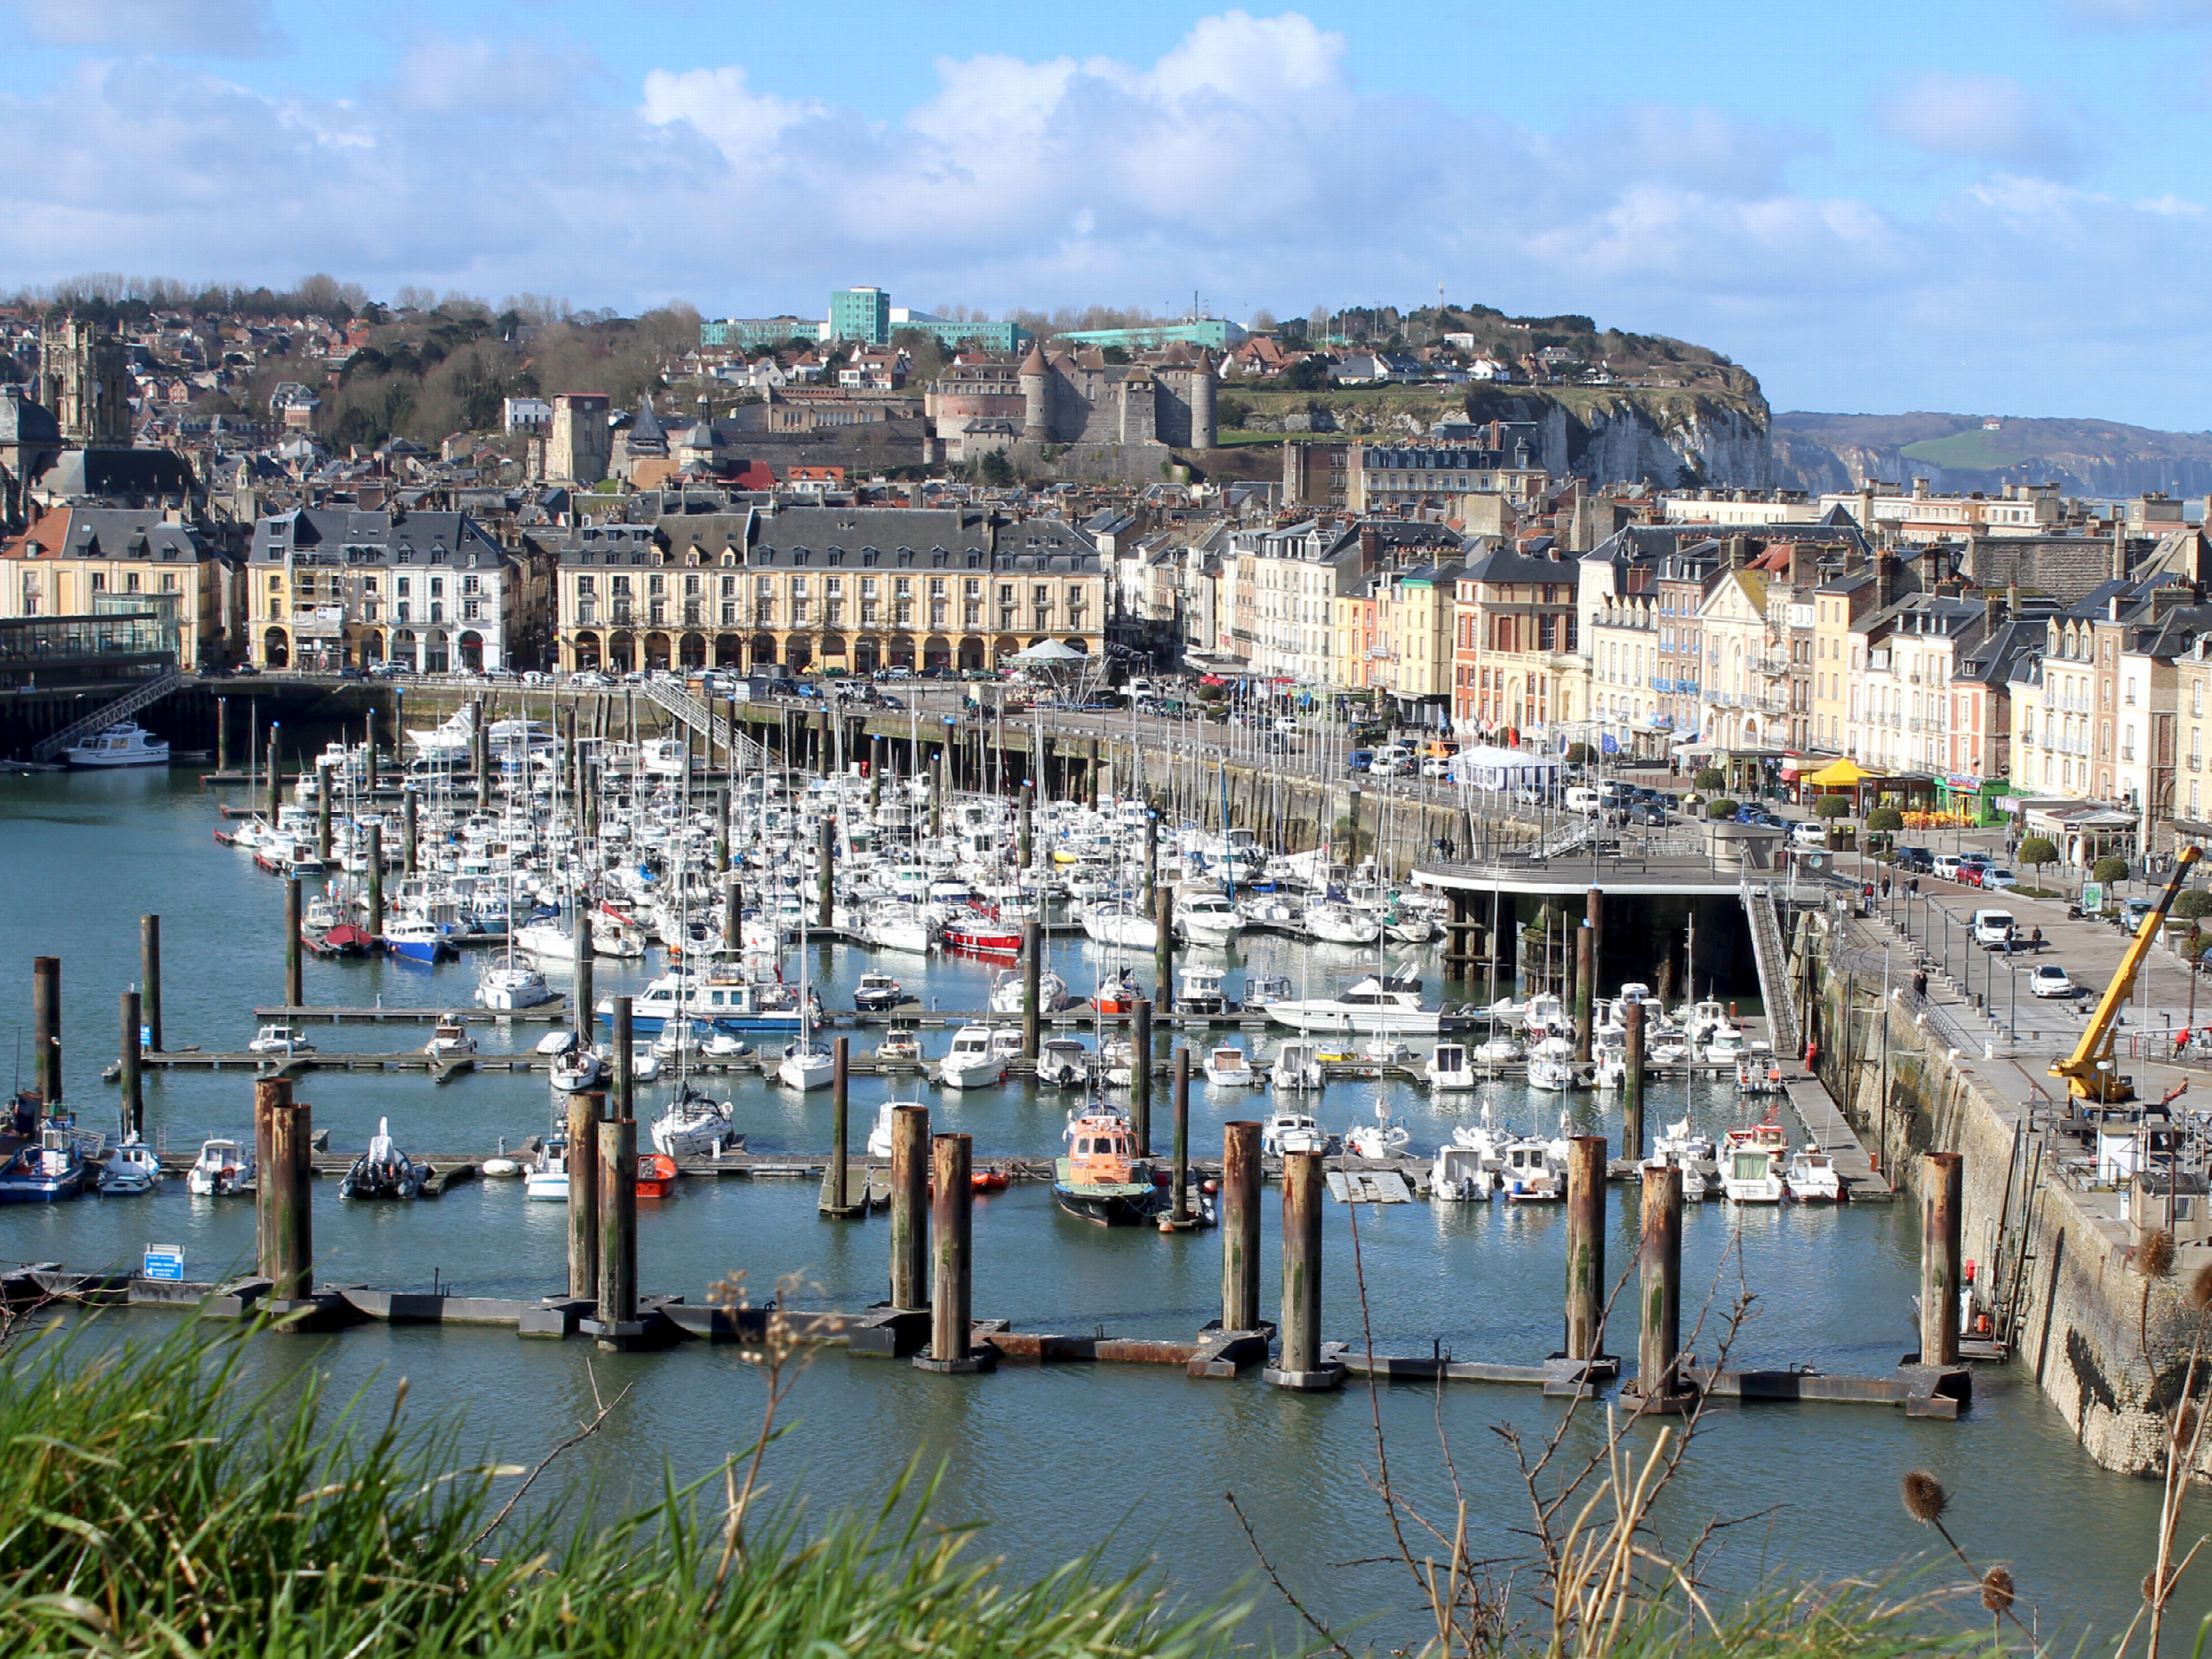
Ault a deux visages. La ville haute, perchée sur la falaise de craie, avec son église, ses rues anciennes et ses vues vertigineuses sur la Manche. Et Onival, en contrebas vers le nord, où la falaise s'abaisse et laisse place au cordon de galets et aux Bas-Champs qui s'étendent jusqu'à Cayeux-sur-Mer. Entre les deux, une station balnéaire qui a connu son heure de gloire à la Belle Époque, puis des décennies plus discrètes, et qui attire de nouveau depuis une dizaine d'années.
Acheter à Ault, c'est acheter un paysage exceptionnel et un rapport particulier à la mer. C'est aussi acheter en connaissance de cause : ici, les risques littoraux ne sont pas une mention abstraite dans un dossier de diagnostics. Voici ce qu'un acquéreur doit savoir en 2026.
Les prix : un marché qui a rattrapé son retard#
Selon les estimations publiées en octobre 2026, fondées sur les transactions enregistrées par l'administration fiscale, les prix moyens dans l'ancien à Ault s'établissent à environ :
| Prix moyen au m² | |
|---|---|
| Appartements | 2 740 € |
| Maisons | 2 340 € |
| Tous biens | 2 540 € |
Sur cinq ans, les prix ont progressé d'environ 35 % pour les appartements et 39 % pour les maisons. Sur un an, le marché est contrasté : environ +10 % pour les maisons, −4 % pour les appartements.
Notre agence est installée à Ault depuis l'origine et y a accompagné plus de deux cents ventes : c'est le marché que nous connaissons le mieux. Ce que nous y observons, c'est une très forte disparité selon l'emplacement. Une maison avec vue mer dégagée en ville haute, à bonne distance du bord de la falaise, une maison de pêcheur rénovée à Onival, une maison de bourg sans vue : les écarts de prix au mètre carré sont considérables. Les moyennes ne remplacent pas une estimation sur place.
Côté falaise : le plan de prévention des risques littoraux#
La falaise d'Ault recule. Le phénomène est documenté par le BRGM et encadré par un plan de prévention des risques littoraux (PPRL), approuvé par arrêté préfectoral, dont la cour administrative d'appel de Douai a validé la méthode en 2020 (arrêt n° 18DA01379) : la zone rouge, inconstructible, est délimitée à partir du recul estimé sur cent ans, sans tenir compte des ouvrages de protection, majoré d'un recul ponctuel de dix mètres.
Pour un acquéreur, trois conséquences :
- dans la zone rouge, aucune construction nouvelle ni extension créant de la surface n'est possible ; l'entretien et la mise en sécurité restent autorisés ;
- la valeur d'un bien proche du bord intègre ce risque et cette absence de potentiel d'agrandissement ;
- l'état des risques remis par le vendeur doit indiquer la zone du PPRL.
Côté Onival : les Bas-Champs et la submersion marine#
Au nord de la ville, le relief s'abaisse. Une partie du territoire d'Ault est couverte par le plan de prévention des risques naturels des Bas-Champs du sud de la baie de Somme, qui concerne également Cayeux-sur-Mer et Saint-Valery-sur-Somme. Il traite deux risques : la submersion marine et le recul du trait de côte du cordon de galets.
Le zonage distingue notamment une zone d'érosion, une bande de précaution derrière les ouvrages de protection, et des zones submersibles d'aléa fort ou modéré. En zone d'aléa modéré, la cote de référence pour les planchers est fixée à 50 centimètres au-dessus du terrain naturel ; ailleurs, elle figure dans les annexes cartographiques du plan.
La tempête Goretti, en janvier 2026, a rappelé la réalité du risque : à Cayeux-sur-Mer, la digue du boulevard maritime a été détruite sur 500 mètres et l'eau a envahi les rues. L'État a annoncé des travaux d'urgence, dont un rechargement en galets du hâble d'Ault, et la mise à jour de la carte des risques de submersion marine, qui datait de 2014.
Pour un acquéreur à Onival, la question à poser est simple : le plancher habitable est-il au-dessus de la cote de référence ? Et, pour une maison de plain-pied, existe-t-il un étage refuge ?
L'assurance : ce qui est couvert, ce qui ne l'est pas#
Avant de signer, interrogez votre assureur, et posez trois questions :
- Le bien est-il assurable aux conditions standard ? Dans l'immense majorité des cas, oui.
- La garantie catastrophe naturelle (articles L125-1 et suivants du Code des assurances) est incluse dans tout contrat multirisques habitation. Elle joue pour un événement soudain (submersion, effondrement) reconnu par arrêté interministériel, avec une franchise légale.
- Le recul progressif de la falaise n'est pas un risque assuré. Ni l'État ni la commune n'ont l'obligation de protéger une propriété privée contre l'érosion naturelle.
L'état des risques mentionne aussi les sinistres indemnisés au titre des catastrophes naturelles dont le vendeur a connaissance. Lisez cette rubrique attentivement.
Le dossier à demander au vendeur#
Au-delà des diagnostics habituels (DPE, plomb, amiante, électricité, gaz), demandez :
- l'état des risques complet, avec la zone du PPRL ou du PPRN des Bas-Champs ;
- pour une maison classée E, F ou G, l'audit énergétique, obligatoire et remis dès la première visite ;
- les autorisations d'urbanisme de travaux antérieurs (extensions, véranda) ;
- pour un appartement, les documents de copropriété : règlement, procès-verbaux, plan pluriannuel de travaux, fonds de travaux. Dans une copropriété en ville haute, intéressez-vous à la gestion des eaux pluviales et aux éventuelles études géotechniques.
Les frais d'acquisition#
La Somme a relevé ses droits de mutation au taux maximal de 5 % au 1er mai 2025, pour les actes conclus jusqu'au 31 mars 2028. Dans l'ancien, les frais d'acquisition approchent 8 % du prix. Les primo-accédants qui achètent leur résidence principale restent au taux de 4,5 %.
Résidence principale, secondaire ou location ?#
Ault attire trois profils d'acquéreurs :
- des résidents à l'année, souvent actifs du Vimeu ou de la vallée de la Bresle, ou jeunes retraités ;
- des résidents secondaires, de l'Amiénois, de la région lilloise ou d'Île-de-France ;
- des investisseurs en location saisonnière, attirés par la vue et la clientèle de randonneurs.
Pour ces derniers, le cadre a changé avec la loi Le Meur : enregistrement obligatoire, fiscalité moins favorable pour les meublés non classés, exigences de DPE. Faites le calcul avant d'acheter.
Ce que fait AMARYM pour acheter à Ault#
Notre agence d'Ault, au cœur de la ville, accompagne les acquéreurs de la ville haute à Onival. Concrètement :
- une sélection de biens adaptée à votre projet, avec une lecture claire de leur exposition aux risques ;
- une analyse de l'état des risques et des plans de prévention, avant l'offre ;
- l'appui de notre service syndic, qui gère des copropriétés en zone de falaise et connaît leurs enjeux ;
- un accompagnement de l'offre à l'acte, avec les notaires du secteur.
Pour connaître la demande réelle sur la commune, consultez la page acquéreurs en recherche, et nos biens à vendre.
Vos questions.
Quel est le prix de l'immobilier à Ault en 2026 ?
Selon les estimations publiées en octobre 2026, le prix moyen dans l'ancien s'établit autour de 2 540 €/m² tous biens confondus, avec environ 2 740 €/m² pour les appartements et 2 340 €/m² pour les maisons. Sur cinq ans, les prix ont progressé de plus d'un tiers.
Peut-on obtenir un crédit pour acheter près de la falaise ?
Oui, dans la grande majorité des cas. Les banques examinent toutefois l'état des risques et peuvent se montrer plus prudentes pour un bien situé en zone d'aléa fort, notamment sur la durée du prêt. Mieux vaut aborder le sujet dès la demande de financement.
L'érosion de la falaise est-elle couverte par l'assurance habitation ?
En principe non. Le recul progressif n'est pas un risque assuré. La garantie catastrophe naturelle peut jouer pour un événement soudain reconnu par arrêté interministériel.
Vous cherchez un bien à Ault ?
AMARYM vous accompagne de la recherche à la signature. Rendez-vous sur notre page Vendre à Ault ou à notre agence d'Ault.
Sources et références
- Efficity, prix immobiliers à Ault (octobre 2026, d'après les transactions publiées par la DGFiP)
- Commune d'Ault, note de présentation du plan de prévention des risques naturels des Bas-Champs du sud de la baie de Somme
- CAA Douai, 11 février 2020, n° 18DA01379 (plan de prévention des risques littoraux de la falaise d'Ault)
- La Gazette France, « L'État au chevet de la côte picarde après la tempête Goretti » (janvier 2026)
- Code de l'environnement, art. L125-5 ; Code des assurances, art. L125-1
AMARYM, SARL au capital de 20 000 €, RCS Amiens 821 752 052, carte professionnelle CPI 80032016000011009 « Transaction » et « Gestion immobilière » délivrée par la CCI Littoral Hauts-de-France, garantie financière 220 000 € GALIAN-SMABTP, RC professionnelle GALIAN-SMABTP. Article d'information générale.