Copropriété sur la falaise à Ault : PPRL, recul du trait de côte et responsabilités du syndic
Zones rouges, cartographie Climat et Résilience, travaux de confortement, assurance, ventes : ce que doit faire un syndic dans une commune où la mer reprend le terrain.
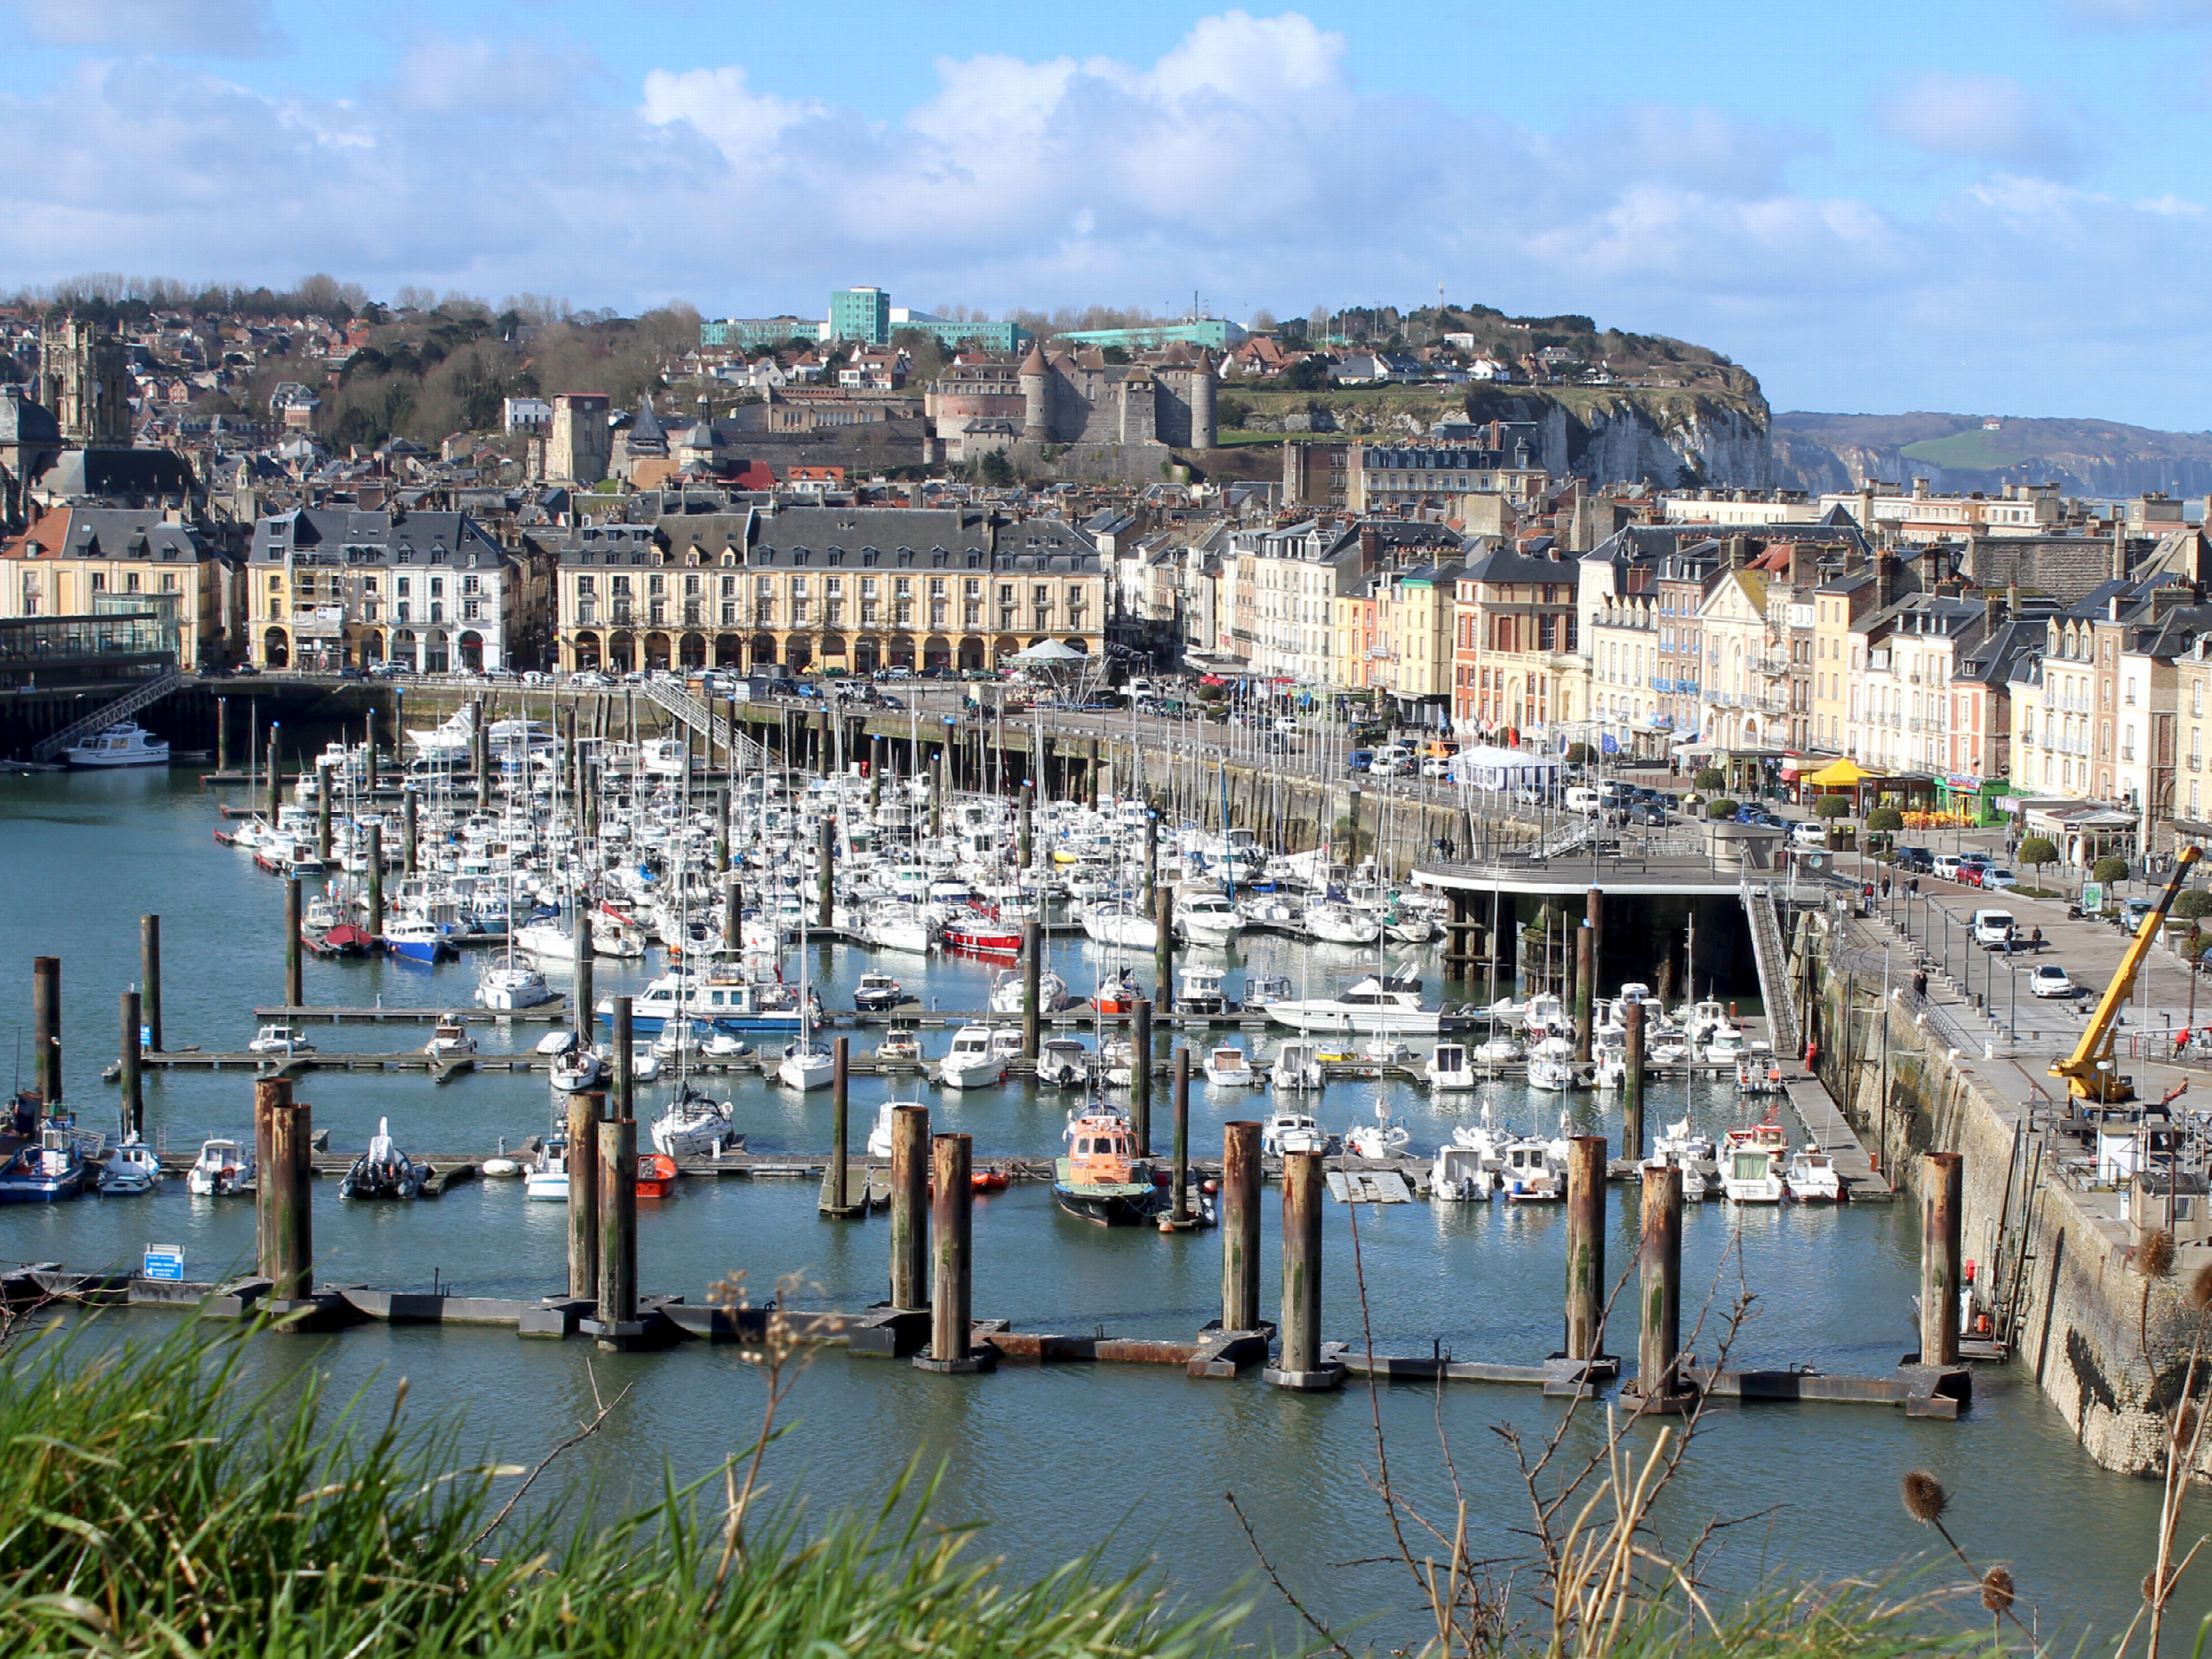
Ault est l'un des rares endroits de France où l'on peut observer, année après année, la mer reprendre le terrain. La falaise de craie qui porte la ville haute et Onival recule ; les éboulements font régulièrement la une du Courrier picard. Pour un propriétaire d'appartement en copropriété, cela pose des questions concrètes que peu de syndics savent traiter : mon immeuble est-il en zone rouge ? Puis-je vendre ? Qui décide des travaux de protection ? Que doit faire le syndic, et de quoi est-il responsable ?
Cet article fait le point sur le cadre juridique en vigueur en 2026 et sur la manière dont AMARYM Le Syndic, dont l'agence est installée à Ault même, accompagne les copropriétés du secteur.
Une falaise qui recule : les faits, sans dramatisation#
Les falaises d'Ault, de Mers-les-Bains à Onival, sont constituées de craie du Crétacé, roche tendre et poreuse. Le recul résulte de deux mécanismes combinés : l'attaque marine au pied de la falaise, et les processus météoriques (infiltration d'eau, gel-dégel) qui fragilisent le sommet.
Le BRGM a consacré à la commune une étude de référence, rapport RP-63391-FR (2014), « Aléas éboulement de falaise et recul du trait de côte », consacré à Ault et à deux communes voisines. Cette étude a servi de base au plan de prévention des risques littoraux (PPRL) qui les couvre.
Un point souvent mal compris : les ouvrages de protection construits au pied de la falaise à Ault (enrochements, perré) ont effectivement réduit la fréquence des éboulements et donc le rythme de recul. Mais le PPRL, par prudence, ne les prend pas en compte dans ses projections à cent ans. C'est ce qui explique l'étendue de la zone rouge.
Le PPRL d'Ault : ce qu'il impose à votre copropriété#
Le PPRL est un document réglementaire approuvé par arrêté préfectoral, annexé au plan local d'urbanisme, et opposable à tous. La cour administrative d'appel de Douai, dans une série d'arrêts du 11 février 2020 (notamment n° 18DA01379), a validé la méthode retenue pour Ault : une zone rouge inconstructible délimitée à partir du recul estimé du trait de côte sur cent ans, sans tenir compte des ouvrages de protection existants, majoré d'un recul ponctuel de dix mètres.
Concrètement, selon la zone où se situe l'immeuble :
- Zone rouge : interdiction de toute construction nouvelle et de toute extension créant de la surface habitable ; les travaux d'entretien et de mise en sécurité restent possibles ; certaines prescriptions peuvent s'imposer (par exemple sur la gestion des eaux pluviales, facteur aggravant de l'érosion de la craie).
- Zone bleue : constructibilité sous prescriptions.
- Zone blanche : pas de contrainte spécifique au titre du PPRL.
Le syndic a une obligation directe : le règlement du PPRL fait partie des documents que tout copropriétaire doit pouvoir consulter, et l'information sur les risques doit figurer dans les documents remis lors d'une vente (état des risques, article L125-5 du Code de l'environnement).
La loi Climat et Résilience et la cartographie du recul du trait de côte#
La loi n° 2021-1104 du 22 août 2021 a créé un régime spécifique pour les communes exposées au recul du trait de côte (articles L121-22-1 et suivants du Code de l'urbanisme). Les communes inscrites sur la liste fixée par décret doivent établir une carte locale d'exposition distinguant :
- la zone exposée à l'horizon 0-30 ans, dans laquelle les constructions nouvelles sont en principe interdites et où s'applique un droit de préemption spécifique au profit de la commune ;
- la zone exposée à l'horizon 30-100 ans, où les constructions nouvelles peuvent être autorisées sous condition de démolition à terme.
Précision importante pour Ault : les communes déjà couvertes par un PPRL comportant un volet érosion peuvent choisir de ne pas établir cette cartographie. Dans ce cas, ce sont les dispositions du PPRL qui continuent de s'appliquer, et la commune ne bénéficie pas des outils nouveaux de la loi (bail réel d'adaptation, préemption). Il est donc indispensable de vérifier auprès de la mairie d'Ault et de la DDTM de la Somme quel régime est effectivement en vigueur pour votre immeuble. Un syndic local le sait ; un cabinet éloigné le découvre au moment de la vente d'un lot.
Autre conséquence directe : lors de la vente d'un lot situé dans une zone d'exposition cartographiée, l'état des risques doit mentionner le recul du trait de côte, et l'acquéreur peut demander la nullité de la vente ou une réduction de prix si cette information manque.
Qui décide et qui paie les travaux de protection ?#
C'est la question la plus délicate. Il faut distinguer trois niveaux.
Les ouvrages publics de défense contre la mer. Le perré et les enrochements d'Ault relèvent de la compétence GEMAPI (gestion des milieux aquatiques et prévention des inondations), exercée par l'intercommunalité, la Communauté de communes du Vimeu pour Ault. Leur entretien n'incombe pas à la copropriété, mais celle-ci n'a aucun droit acquis à leur maintien. La jurisprudence est constante : ni l'État ni la collectivité n'ont l'obligation de protéger une propriété privée contre l'érosion naturelle (Conseil d'État, avis du 15 décembre 2020 ; art. L215-2 du Code de l'environnement pour le régime général).
Les travaux sur les parties communes de l'immeuble. Confortement de fondations, reprise de murs de soutènement, drainage des eaux pluviales : ce sont des travaux du syndicat, votés en assemblée générale. Selon leur nature, la majorité applicable varie :
- travaux d'entretien et de conservation : majorité de l'article 24 ;
- travaux d'amélioration ou de transformation : majorité de l'article 25, avec passerelle ;
- travaux rendus obligatoires par une disposition réglementaire (par exemple une prescription du PPRL) : majorité de l'article 24, et le syndic doit les inscrire à l'ordre du jour sans attendre.
En cas d'urgence, fissure évolutive, affaissement, le syndic peut, en application de l'article 37 du décret de 1967, faire exécuter de sa propre initiative les travaux nécessaires à la sauvegarde de l'immeuble, en informant les copropriétaires et en convoquant une AG dans les meilleurs délais.
L'assurance. Attention : l'érosion et les mouvements de terrain « lents » ne sont en principe pas couverts par le contrat multirisque immeuble. La garantie catastrophe naturelle (articles L125-1 et suivants du Code des assurances) ne joue qu'en cas d'arrêté interministériel reconnaissant l'état de catastrophe naturelle pour un événement précis (effondrement soudain, submersion). Le recul progressif de la falaise n'entre pas dans ce cadre. Le syndic doit en informer clairement les copropriétaires plutôt que de laisser croire à une couverture qui n'existe pas.
Les responsabilités du syndic face au risque#
L'article 18 de la loi de 1965 confie au syndic « l'administration de l'immeuble, sa conservation, sa garde et son entretien ». Sur une falaise, cette mission générale se décline en obligations précises :
- Surveiller. Le syndic doit faire remonter tout désordre visible (fissures, tassements, désordres sur les réseaux d'eaux pluviales) et, si nécessaire, faire intervenir un bureau d'études géotechnique. L'inaction face à un signalement engage sa responsabilité.
- Informer. Le PPRL, la cartographie éventuelle, les diagnostics doivent être mis à disposition sur l'extranet et rappelés en AG.
- Anticiper dans le PPT. Depuis le 1er janvier 2025, toutes les copropriétés d'habitation de plus de 15 ans doivent disposer d'un plan pluriannuel de travaux (article 14-2 de la loi de 1965). À Ault, le PPT d'une copropriété en zone rouge doit intégrer un volet spécifique : surveillance géotechnique, drainage, confortement. Le diagnostic technique global (article L731-1 du CCH) qui le fonde doit être commandé à un prestataire qui connaît les problématiques de craie.
- Sécuriser les ventes. Chaque état daté et chaque pré-état daté doivent être irréprochables sur le volet risques. C'est là que se jouent les contentieux.
Depuis le 1er janvier 2026, s'y ajoute le diagnostic structurel issu de la loi n° 2024-322 du 9 avril 2024 (loi Habitat dégradé) : les communes peuvent, par délibération, définir des secteurs dans lesquels tout immeuble d'habitation collectif doit faire l'objet d'un diagnostic de solidité structurelle. Une commune de falaise est un candidat évident à ce dispositif ; le syndic doit suivre les délibérations municipales et budgéter ce diagnostic le cas échéant.
Vendre ou acheter un lot en copropriété à Ault en 2026#
Le marché d'Ault ne s'est pas effondré, contrairement à ce que laisse penser une lecture rapide de la presse. Mais il est devenu un marché à information forte. Un acquéreur bien conseillé demandera :
- la zone PPRL exacte du lot ;
- le dernier DTG et le PPT voté ;
- l'historique des désordres et des travaux de confortement ;
- le montant du fonds de travaux (article 14-2), qui doit être suffisant au regard des risques ;
- les attestations d'assurance et l'existence ou non d'un arrêté cat nat récent.
Un syndic qui dispose de ces éléments à jour et consultables en ligne facilite la vente et protège la valeur des lots. Un syndic qui les découvre à la demande du notaire fait perdre des semaines et souvent des milliers d'euros de négociation.
Ce que fait AMARYM Le Syndic pour les copropriétés d'Ault#
Notre agence d'Ault est à quelques centaines de mètres de la falaise. Nous gérons des copropriétés en zone rouge, en zone bleue et hors zone. Notre méthode :
Un dossier risques par immeuble. Zone PPRL, extraits de la carte d'aléa BRGM, historique des désordres, contacts DDTM et intercommunalité : tout est centralisé sur l'extranet, accessible 24 h/24 au conseil syndical et à chaque copropriétaire.
Un PPT qui intègre la falaise. Nous cadrons le DTG avec des bureaux d'études qui connaissent la craie picarde, et nous traduisons leurs conclusions en résolutions d'AG votables, chiffrées, échelonnées sur dix ans.
Des juristes qui prennent position. Sur la majorité applicable, sur la couverture d'assurance, sur les obligations d'information lors d'une vente : nos deux juristes internes engagent la position du syndic par écrit. Vous n'avez pas à consulter un avocat pour obtenir une réponse.
Une vision à 360°. Subventions mobilisables, impacts fiscaux d'une cession de lot, articulation avec la loi Climat : chaque étape est verrouillée avant l'AG, pas après.
Vos questions.
L'érosion de la falaise est-elle couverte par l'assurance de l'immeuble ?
En principe non. L'érosion lente n'est pas un risque assuré par le contrat multirisques ; la garantie catastrophe naturelle ne joue qu'en cas d'arrêté interministériel reconnaissant un événement précis.
La commune doit-elle protéger les immeubles privés contre la mer ?
Non. Ni l'État ni la collectivité n'ont l'obligation de protéger une propriété privée contre l'érosion naturelle. Les ouvrages publics relèvent de la compétence GEMAPI, sans droit acquis à leur maintien.
Quelles informations donner à l'acquéreur d'un lot ?
L'état des risques doit mentionner le PPRL et, le cas échéant, l'exposition au recul du trait de côte. À défaut, l'acquéreur peut demander la nullité de la vente ou une réduction du prix.
Votre copropriété est à Ault ou Onival ?
AMARYM Le Syndic vous propose un devis gratuit et sans engagement et un état des lieux de votre copropriété, incluant son exposition aux risques littoraux et sa trajectoire loi Climat et Résilience. Rendez-vous sur notre page Syndic à Ault ou dans notre agence d'Ault.
Sources et références
- BRGM, rapport RP-63391-FR (2014), aléas éboulement de falaise et recul du trait de côte, Ault et communes voisines
- CAA Douai, 11 février 2020, n° 18DA01379 (PPRL Ault)
- Code de l'urbanisme, art. L121-22-1 et s. ; Code de l'environnement, art. L125-5
- Loi n° 65-557 du 10 juillet 1965, art. 14-2, 18, 24, 25 ; décret n° 67-223, art. 37
- Loi n° 2024-322 du 9 avril 2024 (habitat dégradé)
- Cabinet Kohen Avocats, « Le recul du trait de côte face au droit de propriété » (juin 2026)
- Planet-Terre (ENS Lyon), « Les falaises d'Ault, une illustration des risques associés à l'érosion »
AMARYM LE SYNDIC, SAS au capital de 10 000 €, RCS Amiens 902 348 945, carte professionnelle CPI 80032021000000005 « Syndic » délivrée par la CCI Littoral Hauts-de-France, garantie financière 500 000 € GALIAN Assurances, RC professionnelle MMA IARD.