Compte bancaire séparé : l'obligation de syndic que chaque copropriétaire dieppois doit vérifier
Depuis la loi ALUR, l'argent de votre copropriété doit être sur un compte à son nom. Ce que dit la loi, comment le vérifier en cinq minutes, et ce qui se passe si ce n'est pas le cas.
Un syndic de copropriété manie l'argent des autres. Appels de fonds trimestriels, cotisations au fonds de travaux, remboursements d'assurance, sommes versées par les acquéreurs lors des ventes : dans une copropriété dieppoise de trente lots, ce sont des dizaines, parfois des centaines de milliers d'euros qui transitent chaque année.
Jusqu'en 2014, beaucoup de syndics regroupaient ces fonds sur un compte unique à leur propre nom, où se mélangeaient les trésoreries de toutes les copropriétés gérées. La loi ALUR a mis fin à cette pratique. Douze ans plus tard, l'obligation est connue des professionnels, mais rarement vérifiée par les copropriétaires. C'est pourtant l'une des protections les plus importantes dont ils disposent.
Ce que dit la loi#
L'article 18 II de la loi du 10 juillet 1965, dans sa rédaction issue de la loi n° 2014-366 du 24 mars 2014 (loi ALUR), impose au syndic :
- d'ouvrir un compte bancaire séparé au nom du syndicat des copropriétaires, sur lequel sont versées sans délai toutes les sommes ou valeurs reçues au nom ou pour le compte du syndicat ;
- de verser les cotisations au fonds de travaux sur un compte séparé rémunéré, également au nom du syndicat.
L'assemblée générale peut choisir, à la majorité de l'article 25, l'établissement bancaire dans lequel le compte est ouvert.
Pour les syndics professionnels, aucune dispense n'est possible. La plaquette de nombreux syndics le rappelle ; ce qui compte, c'est que ce soit vrai.
Pourquoi c'est important#
La protection contre la défaillance du syndic. Si les fonds de votre copropriété sont sur un compte au nom du syndicat, ils lui appartiennent juridiquement. En cas de difficultés financières du cabinet, de redressement ou de liquidation, ils ne se confondent pas avec ses actifs. Sur un compte unique au nom du syndic, la situation serait beaucoup plus incertaine.
La transparence. Un compte séparé permet de suivre exactement les entrées et sorties propres à la copropriété, sans compensation avec d'autres immeubles. Le rapprochement bancaire devient vérifiable.
Les intérêts. Les fonds de travaux, qui peuvent atteindre des montants importants, sont placés sur un compte rémunéré dont les intérêts reviennent au syndicat.
La continuité. En cas de changement de syndic, le compte reste au nom du syndicat. Il n'y a pas de transfert de trésorerie hasardeux, seulement un changement de signataire.
À ces protections s'ajoute la garantie financière que tout syndic professionnel doit détenir en vertu de la loi Hoguet, destinée à garantir le remboursement des fonds qu'il reçoit ou détient pour le compte des copropriétés gérées.
La sanction : la nullité du mandat#
La loi prévoit une sanction sévère : la méconnaissance par le syndic de l'obligation d'ouvrir un compte séparé emporte la nullité de plein droit de son mandat à l'expiration d'un délai de trois mois suivant sa désignation.
Concrètement :
- le syndic qui n'a pas ouvert de compte séparé dans les trois mois n'est plus syndic ;
- les actes qu'il a passés avec des tiers de bonne foi restent valables, pour protéger les fournisseurs et entreprises ;
- tout copropriétaire peut faire constater la nullité et demander au tribunal la désignation d'un administrateur provisoire pour convoquer une assemblée générale.
Le syndic qui continue d'agir après la nullité de son mandat engage sa responsabilité.
Pas de supplément d'honoraires#
Le contrat-type de syndic fixé par le décret n° 2015-342 du 26 mars 2015 range la tenue du compte séparé dans la gestion courante, couverte par le forfait. Le syndic ne peut pas facturer de supplément au titre du compte séparé, ni appliquer des honoraires différents selon que la copropriété a un compte séparé ou non.
Si votre contrat de syndic comporte une ligne « compte séparé » facturée en plus, interrogez-le.
Comment vérifier, en cinq minutes#
Le conseil syndical, et tout copropriétaire, peut s'assurer du respect de l'obligation :
- Regardez un appel de fonds : le RIB indiqué pour le paiement doit être au nom du syndicat des copropriétaires de votre résidence (« Syndicat des copropriétaires de la résidence X, représenté par son syndic Y »), et non au seul nom du cabinet.
- Consultez la fiche synthétique de la copropriété, que le syndic doit établir et mettre à jour chaque année : elle mentionne les informations financières essentielles.
- Vérifiez les annexes comptables présentées à l'assemblée générale : l'état de la trésorerie doit faire apparaître le solde du compte du syndicat et celui du compte du fonds de travaux.
- Demandez le dernier relevé bancaire et l'état de rapprochement : le conseil syndical a un droit d'accès aux pièces comptables (article 21 de la loi de 1965).
- Utilisez l'extranet : le syndic professionnel doit mettre à disposition un espace en ligne sécurisé donnant accès aux documents de la copropriété.
Si l'un de ces éléments pose question, demandez des explications écrites au syndic. S'il ne vous répond pas, ou si le doute persiste, c'est un sujet pour la prochaine assemblée générale, voire un motif de non-renouvellement.
Aller plus loin : l'open banking#
L'obligation légale est un minimum. Certains syndics vont plus loin, en donnant au conseil syndical un accès en temps réel aux mouvements du compte bancaire, grâce aux technologies d'open banking : chaque encaissement, chaque paiement, chaque pièce justificative, chaque rapprochement est consultable sans attendre la reddition annuelle des comptes.
Pour une copropriété, c'est un changement de nature : la confiance n'est plus un acte de foi, elle se vérifie ligne à ligne.
Le cas des copropriétés dieppoises#
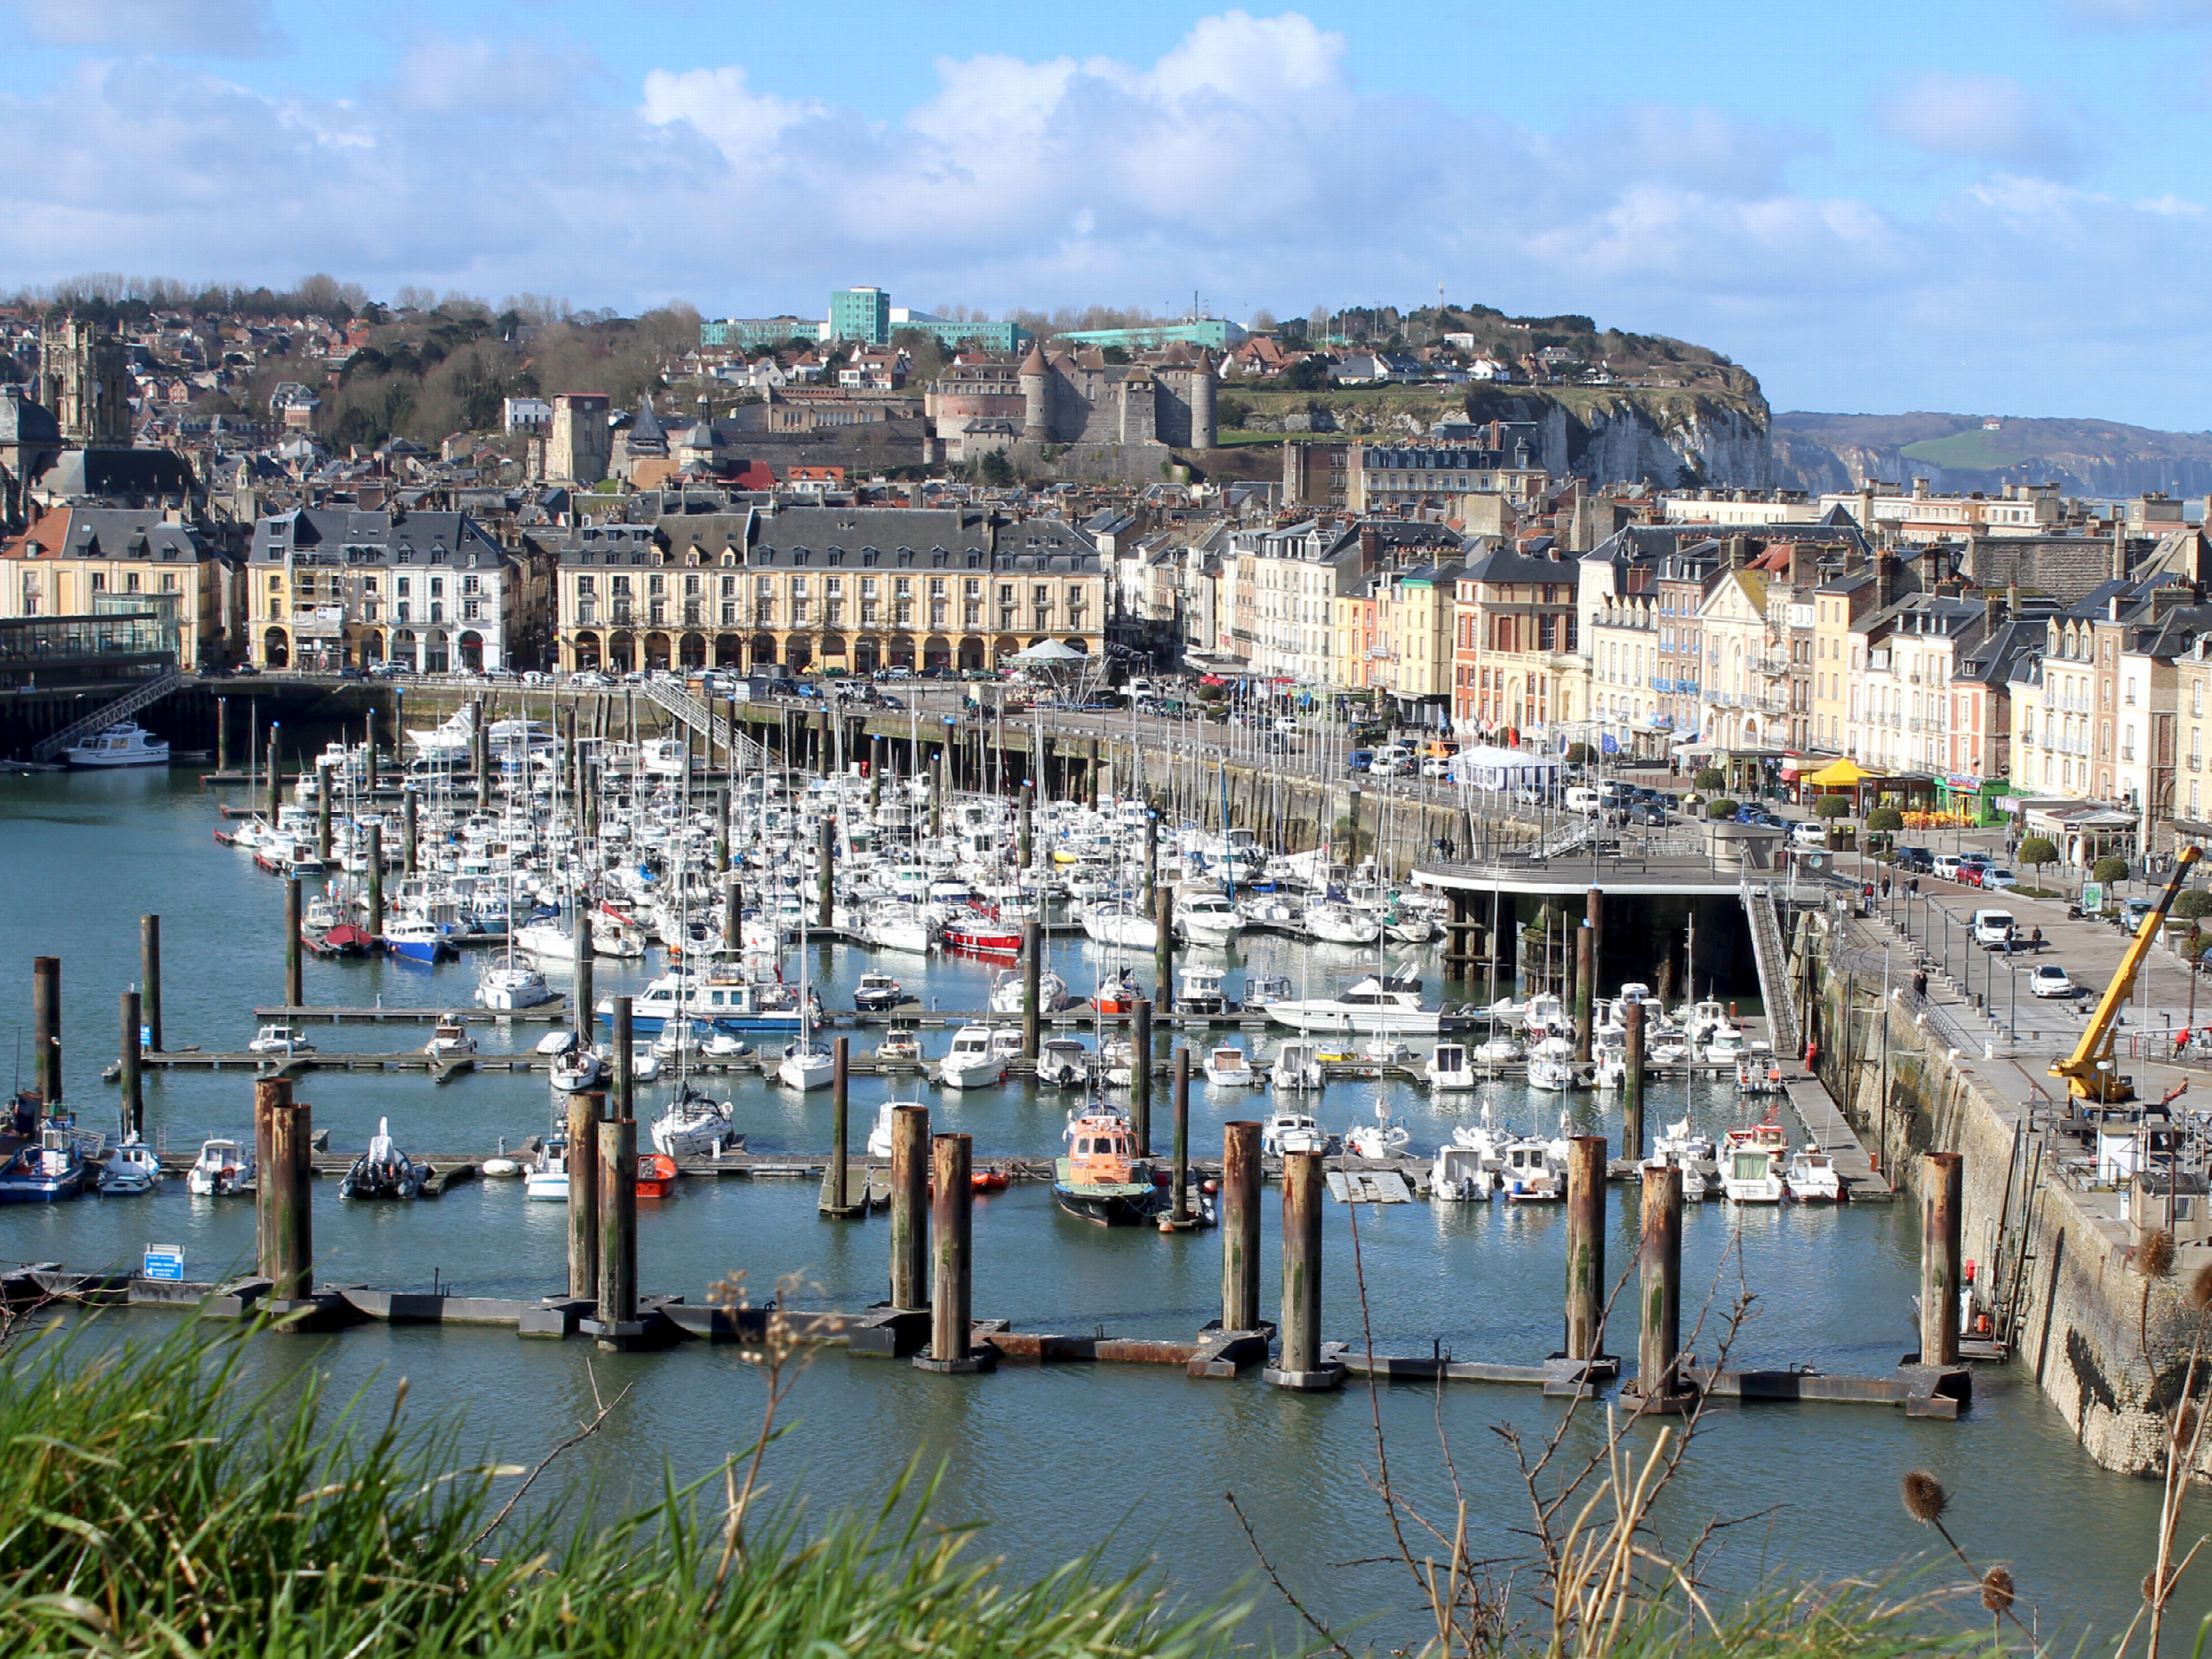
Le parc dieppois compte beaucoup de copropriétés de taille moyenne : immeubles de la Reconstruction sur le front de mer et dans le centre, résidences des années 1960-1970 à Neuville ou sur les hauteurs, petites copropriétés de maisons divisées au Pollet. Dans ces immeubles, les fonds de travaux ont pris une importance croissante depuis l'obligation de plan pluriannuel de travaux (2025) : ravalements, toitures, menuiseries des façades exposées à la mer.
Plus les fonds sont importants, plus la question du compte séparé, et de la garantie financière du syndic, est sensible.
Ce que fait AMARYM Le Syndic à Dieppe#
Notre agence de Dieppe gère des copropriétés dans toute l'agglomération et jusqu'à Criel-sur-Mer. Pour le syndic de copropriété à Dieppe, nos engagements sont simples :
- un compte bancaire séparé au nom de chaque syndicat, sans exception, et un compte rémunéré pour le fonds de travaux ;
- l'open banking : comptes, pièces justificatives et états de rapprochement consultables en temps réel par le conseil syndical et chaque copropriétaire, depuis l'extranet ouvert 24 h/24 ;
- une garantie financière de 500 000 € (GALIAN Assurances) et une RC professionnelle MMA IARD ;
- une reprise comptable fiabilisée en début de mandat, réalisée par notre équipe comptable interne.
La confiance ne se décrète pas. Elle se prouve, ligne à ligne.
Vos questions.
Le compte séparé est-il obligatoire pour toutes les copropriétés ?
Oui, lorsque la copropriété est gérée par un syndic professionnel, quelle que soit sa taille. Le syndic doit ouvrir un compte bancaire au nom du syndicat des copropriétaires, sur lequel sont versées toutes les sommes reçues pour son compte.
Que se passe-t-il si le syndic n'ouvre pas de compte séparé ?
Son mandat est nul de plein droit à l'expiration d'un délai de trois mois suivant sa désignation. Les actes qu'il a passés avec des tiers de bonne foi restent toutefois valables.
Le syndic peut-il facturer un supplément pour le compte séparé ?
Non. Le contrat-type de syndic ne permet pas de facturer un supplément d'honoraires au titre du compte séparé, qui est une obligation légale incluse dans la gestion courante.
Vous voulez vérifier, ou changer de syndic à Dieppe ?
AMARYM Le Syndic vous propose un devis gratuit et sans engagement et un état des lieux de votre copropriété, comptes compris. Rendez-vous sur notre page Syndic à Dieppe ou à notre agence de Dieppe.
Sources et références
- Loi n° 65-557 du 10 juillet 1965, art. 18 II (compte séparé et fonds de travaux) et art. 14-2
- Loi n° 2014-366 du 24 mars 2014 (loi ALUR)
- Décret n° 2015-342 du 26 mars 2015 (contrat-type de syndic)
- Loi n° 70-9 du 2 janvier 1970 (loi Hoguet), garantie financière
AMARYM LE SYNDIC, SAS au capital de 10 000 €, RCS Amiens 902 348 945, carte professionnelle CPI 80032021000000005 « Syndic » délivrée par la CCI Littoral Hauts-de-France, garantie financière 500 000 € GALIAN Assurances, RC professionnelle MMA IARD.